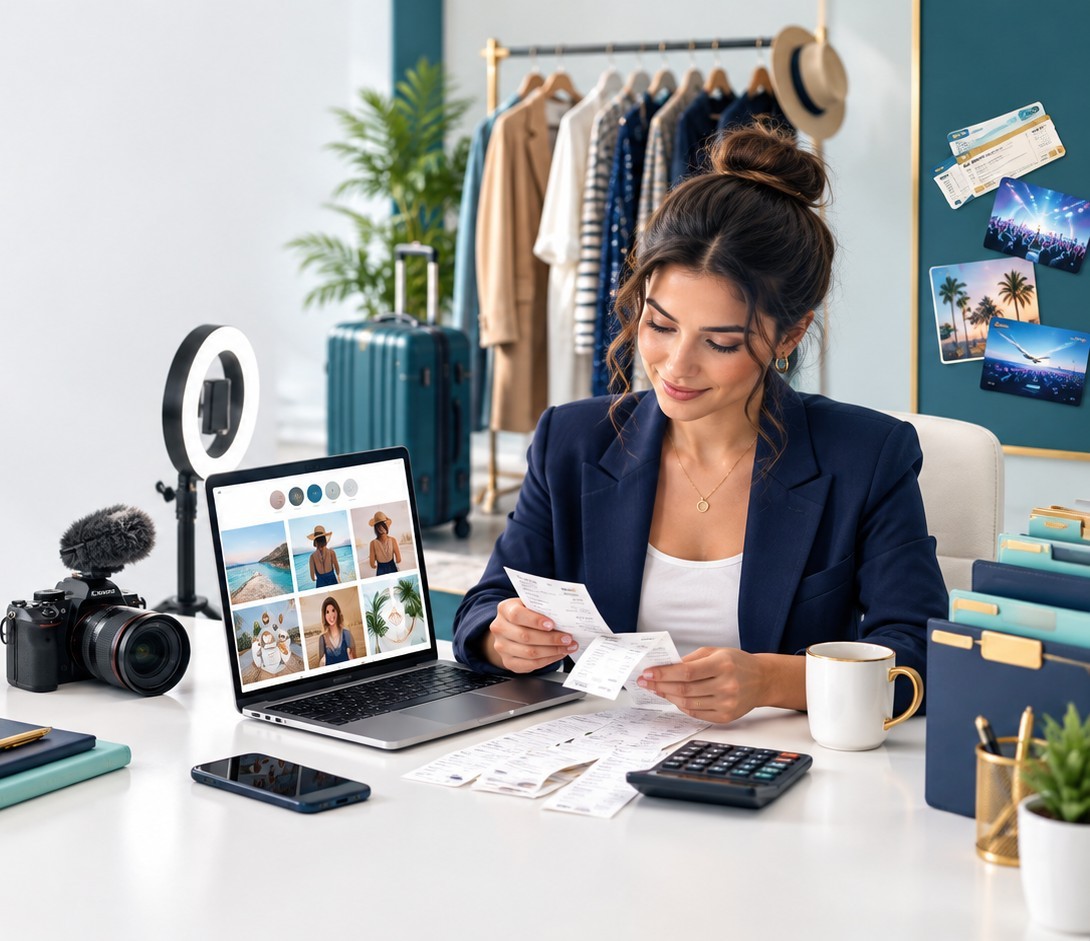
Ser influencer en las redes sociales puede ser un negocio legítimo. Los ingresos pueden provenir de colaboraciones con marcas, enlaces de afiliados, pagos de las plataformas, venta de productos, apariciones públicas, suscripciones, servicios de consultoría o ingresos publicitarios. Pero tener seguidores —o simplemente publicar fotos y vídeos— no convierte automáticamente los gastos personales en gastos profesionales deducibles. Las autoridades fiscales podrían considerarlo un pasatiempo y no admitir esos gastos relacionados.
Las ganancias son lo primero
Para los influencers, la cuestión fiscal más importante es la finalidad lucrativa. Un creador debe actuar con un objetivo real y genuino de obtener beneficios, en lugar de dedicarse a un pasatiempo personal que, por casualidad, genera ingresos ocasionales. Esto es especialmente importante para los creadores más nuevos que tienen ingresos limitados, pérdidas recurrentes o contenido centrado en su estilo de vida personal.
Un negocio de influencers con ánimo de lucro debería tener el aspecto y funcionar como cualquier otra empresa. Algunos ejemplos que lo demuestran son:
- Un plan de monetización en el que se identifiquen las fuentes de ingresos, como patrocinios, comisiones de afiliados, merchandising, apariciones públicas o ingresos de la plataforma.
- Contacto periódico con patrocinadores, marcas, agencias o posibles clientes.
- Separa las operaciones bancarias de la empresa y lleva los registros contables de forma organizada.
- Contratos por escrito, briefings de campaña, precios y entregables definidos.
- Un calendario de contenidos y una actividad empresarial constante.
- Se han tomado medidas concretas para mejorar la rentabilidad, aunque los resultados son limitados.
Un influencer debería poder explicar cómo se espera que esa actividad genere ingresos, y no solo cómo se espera que aumente el número de seguidores o de visualizaciones.
Los gastos de la empresa deben ser habituales, necesarios y estar documentados
Una vez que se ha establecido el objetivo de obtener beneficios, cada gasto debe seguir cumpliendo con los criterios habituales de deducción empresarial. En general, un gasto debe ser habitual y necesario para la empresa, tener un carácter principalmente empresarial y no personal, y estar justificado con documentación.
El hecho de que un artículo aparezca en un vídeo de TikTok, Instagram o YouTube, o en cualquier otra publicación, puede ayudar a establecer una relación comercial. Sin embargo, eso por sí solo no hace que el gasto sea deducible.
Está claro que los gastos relacionados con la actividad empresarial pueden incluir cámaras, iluminación, software de edición, alojamiento web específico, pagos a editores o fotógrafos, comisiones a agentes de contratación, publicidad de pago, tarifas de plataformas y comisiones por procesamiento de pagos. Los influencers deberían guardar las facturas, los justificantes de pago, los contratos, una breve explicación del propósito comercial y copias o enlaces al trabajo resultante.
Los gastos de uso mixto requieren una distribución
Hay algunos gastos que se utilizan tanto para fines personales como profesionales. Entre ellos pueden estar los teléfonos móviles, el servicio de Internet, los vehículos, el espacio de oficina en casa, los ordenadores, los viajes y el equipamiento.
Por lo general, solo la parte destinada a fines profesionales es deducible. El creador debe utilizar un método de reparto razonable y conservar la documentación que justifique el porcentaje que reclama. Entre los documentos útiles se incluyen los registros de kilometraje, los registros de uso, los recibos, los inventarios de contenido, los calendarios y las notas de la época que describan la finalidad profesional.
Por ejemplo, un creador que utilice un vehículo para desplazarse a una sesión fotográfica patrocinada puede deducir el kilometraje profesional que haya documentado. Los desplazamientos personales al trabajo, los recados y los viajes familiares realizados con ese mismo vehículo siguen siendo gastos personales.
Los gastos relacionados con el estilo de vida son objeto de un escrutinio especial
Los gastos que entrañan mayor riesgo son aquellos que son intrínsecamente personales, como la ropa, el cuidado personal, las comidas, las vacaciones, el ocio, las compras de lujo, las experiencias con famosos o deportistas y los viajes en familia.
Estos gastos requieren una documentación más exhaustiva de lo habitual. Un expediente que se pueda justificar puede incluir un resumen escrito de la campaña, los requisitos del patrocinador, un contrato, los resultados esperados definidos, contenido con fecha, justificantes de pago y pruebas que relacionen el gasto con una actividad generadora de ingresos.
La cuestión clave no es simplemente si el creador publicó algo sobre la experiencia. La cuestión es si el gasto se realizó principalmente por motivos profesionales y no por disfrute personal. Una campaña pagada en la que se exige al creador que asista a un evento concreto y produzca un contenido específico ofrece una base para la deducción mucho más sólida que unas vacaciones personales que luego aparecen en una publicación en redes sociales.
Tres sentencias relevantes del Tribunal Fiscal
Sami contra el Comisionado, T.C. Memo. 2026-69
En el caso Sami contra el Comisionado, el Tribunal Fiscal examinó los gastos de marketing relacionados con influencers que se habían declarado, entre los que se incluían eventos con famosos, encuentros con el público, experiencias con deportistas y gastos similares. El tribunal rechazó aproximadamente 97 505 dólares de los gastos publicitarios declarados porque el contribuyente no demostró que se tratara principalmente de gastos empresariales y no personales.
Esta decisión nos recuerda claramente que la creación de contenido, el posible aumento de seguidores y el valor promocional no bastan por sí solos para justificar una deducción. El contribuyente debe demostrar que el gasto se realizó principalmente con fines empresariales, que era habitual y necesario, y que se documentó adecuadamente
Tucker contra el Comisionado, T.C. Memo. 2023-87
En el caso Tucker contra el Comisionado, el tribunal solo admitió las deducciones y los gastos por coste de los productos vendidos que estuvieran respaldados por pruebas fiables. Este caso es especialmente relevante para los creadores del mundo de la moda, el estilo de vida y los que se dedican a la venta de productos, ya que refuerza la importancia de las facturas, los registros de inventario, la documentación de los pagos y el momento adecuado para aplicar las deducciones.
Gayle Gaston contra el Comisionado, T.C. Memo. 2021-107
En el caso Gayle Gaston contra el Comisionado, el tribunal hizo hincapié en la cuestión fundamental del ánimo de lucro. Para los influencers con ingresos bajos o irregulares, este caso pone de relieve por qué es esencial llevar a cabo actividades con carácter empresarial, mantener registros, realizar esfuerzos de monetización y tratar de mejorar la rentabilidad.
Lo que hay que recordar en la práctica
Los influencers deberían plantearse su actividad como un negocio de verdad desde el principio. Mantén una estrategia clara para obtener beneficios, separa las finanzas del negocio de las personales, conserva la documentación actualizada y sé prudente con los gastos personales o relacionados con tu estilo de vida.
Cuanto más personal parezca un gasto, más sólidas deben ser las pruebas de que se realizó principalmente para generar ingresos.
