La exención del BIRT propuesta en Filadelfia: un respiro para las pequeñas empresas con dos grandes interrogantes
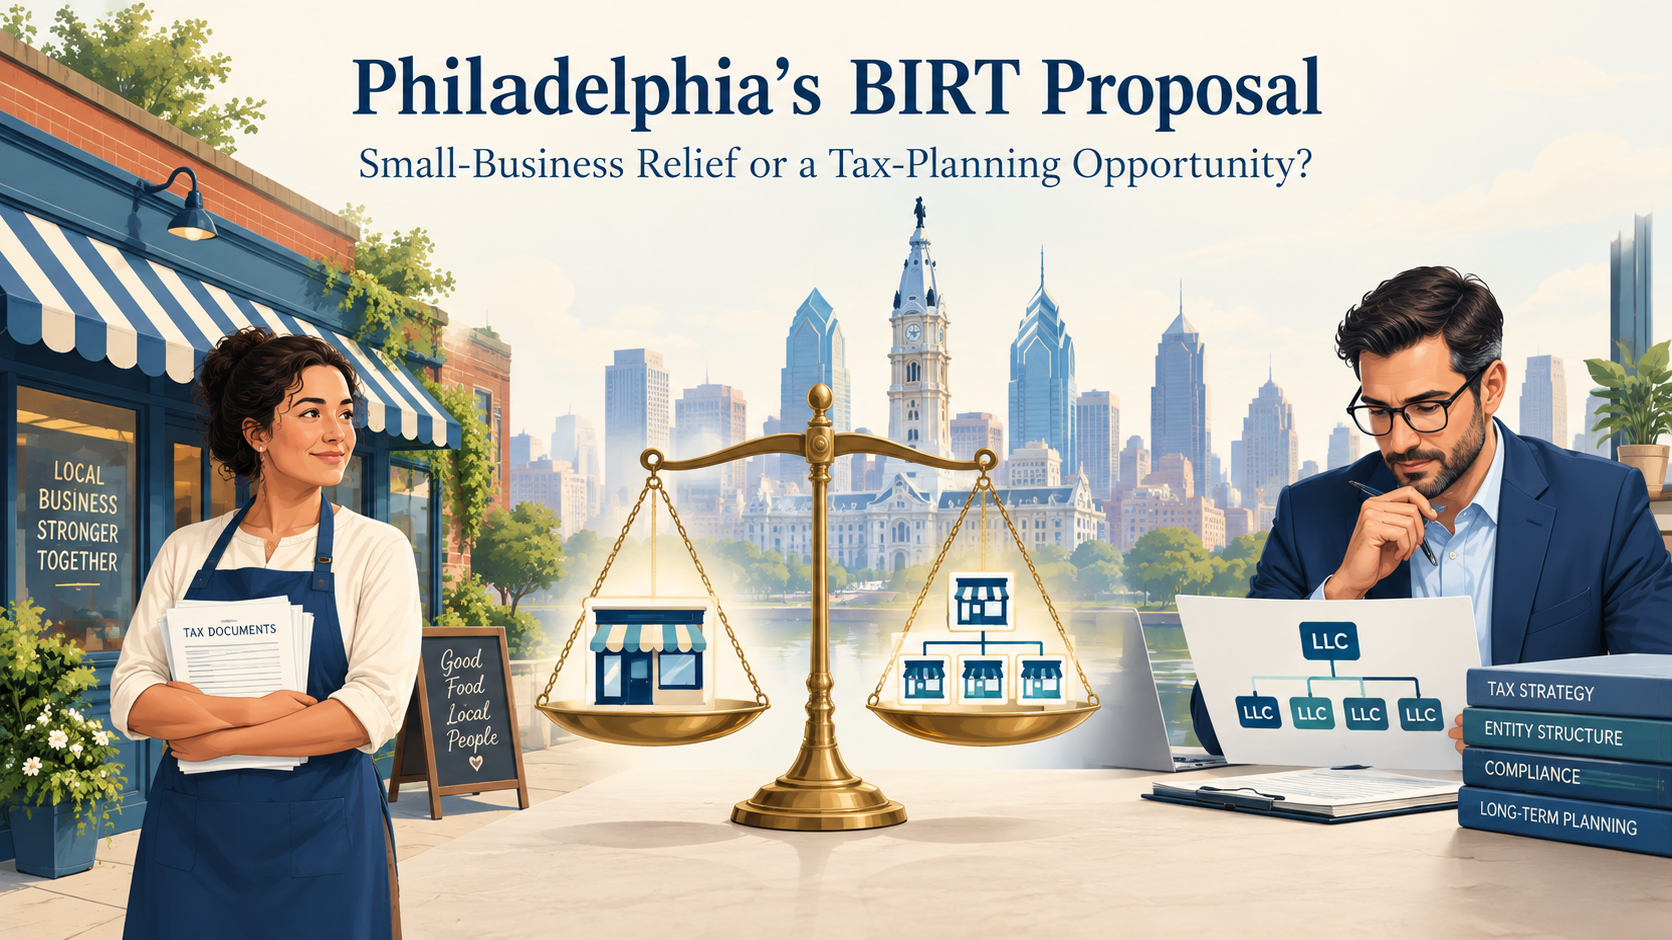
Las pequeñas empresas de Filadelfia necesitan una desgravación fiscal significativa. Pero una propuesta para eximir a los autónomos y a las sociedades de responsabilidad limitada (LLC) con un único socio del Impuesto sobre la Renta y los Ingresos Empresariales, conocido comúnmente como BIRT, plantea dos cuestiones importantes: ¿Resistiría la exención un recurso de inconstitucionalidad en Pensilvania? ¿Y podría generar oportunidades de ahorro fiscal para empresas más grandes y rentables?
Un artículo del Philadelphia Inquirer del 8 de octubre de 2026 informa de que la propuesta del concejal Mike Driscoll sigue estancada en la Comisión de Finanzas del Ayuntamiento. Según Driscoll, el presidente del Ayuntamiento, Kenyatta Johnson, se ha mostrado reacio a sacar adelante una ley que podría reducir los ingresos de la ciudad. La propuesta eximiría a los autónomos y a las sociedades de responsabilidad limitada (LLC) con un único socio del pago del BIRT, lo que supondría un alivio para muchas empresas afectadas por la eliminación de la exención de 100 000 dólares del BIRT que aplicaba la ciudad.
Una iniciativa para pequeñas empresas que merece la pena destacar
Me enteré de esta iniciativa por primera vez en enero de 2025, cuando vi los primeros materiales de presentación en los que participaban Jigar Mehta y la Cámara de Comercio Asiático-Estadounidense. También hablé con el señor Mehta y me llamó mucho la atención lo personal y apasionado que se tomaba el tema.
Su perseverancia merece un reconocimiento. Defender a las pequeñas empresas requiere tiempo, paciencia y la voluntad de seguir insistiendo cuando el progreso se estanca. El Inquirer señala a Mehta como un defensor de la idea en la que se basa la legislación de Driscoll.
El objetivo es comprensible. La eliminación de la exención de 100 000 dólares del impuesto BIRT hizo que muchas pequeñas empresas volvieran a estar sujetas a las obligaciones de declaración y pago de este impuesto. Pero apoyar esa medida de alivio no significa pasar por alto las dudas sobre cómo funcionaría ese alivio, ni sobre quién se beneficiaría en última instancia.
- ¿Resolvería la exención el problema de la uniformidad… o crearía otro?
La cuestión constitucional es clave porque contribuyó a que se eliminara la desgravación fiscal anterior.
Según el Inquirer, el Departamento Jurídico de Filadelfia llegó a la conclusión de que los tribunales de Pensilvania probablemente considerarían que la exención de 100 000 dólares era incompatible con la cláusula de uniformidad de la Constitución estatal, opinión que también compartía la Comisión de Reforma Fiscal de Filadelfia. La preocupación era que la exención daba lugar a tipos impositivos efectivos diferentes según el tamaño de la empresa, en función de sus ingresos. Sin embargo, esa fue la valoración jurídica del Ayuntamiento, no una sentencia judicial que declarara inconstitucional la exención de Filadelfia. Algunos abogados fiscalistas no estaban de acuerdo con la postura de la administración, pero al final, la alcaldesa Parker tomó la decisión definitiva.
La nueva propuesta adopta un enfoque diferente: en lugar de excluir de la tributación una cantidad determinada en dólares, eximiría a categorías enteras de empresas: los autónomos y las sociedades de responsabilidad limitada (LLC) con un único socio. Los defensores de esta medida pretenden que esa distinción ofrezca una alternativa legalmente defendible.
Pero imagínate dos empresas que, por lo demás, son parecidas:
- Una LLC tiene un único propietario individual que posee el 100 % de las participaciones.
- Otra sociedad de responsabilidad limitada (LLC) tiene dos propietarios particulares: uno tiene el 99,9 % y el otro, el 0,1 %.
Según la propuesta que aparece en el Inquirer, la primera podría acogerse a la exención del BIRT, mientras que la segunda seguiría estando sujeta al BIRT, incluso si ambas empresas tuvieran los mismos ingresos, beneficios y actividades comerciales.
Esto plantea una cuestión política importante: ¿Debería la incorporación de un segundo propietario, aunque sea con una participación muy pequeña, modificar de forma significativa la carga fiscal de una empresa en Filadelfia?
Además, esto plantea una cuestión jurídica: ¿Es esta distinción basada en la titularidad una clasificación admisible a efectos del requisito de uniformidad de Pensilvania?
El hecho de que una propuesta trate a las empresas de forma diferente no significa, por sí solo, que sea inconstitucional. Por ejemplo, ahora mismo las sociedades anónimas solo están sujetas al impuesto Birt, mientras que otras entidades, como las sociedades colectivas y los autónomos, están sujetas tanto al Birt como al NPT. La redacción exacta del proyecto de ley y la justificación jurídica de sus clasificaciones serían importantes. No obstante, este tema merece una explicación clara antes de que la legislación siga adelante.
Hay que tener en cuenta el BIRT y el NPT de forma conjunta
El análisis también tiene que tener en cuenta el impuesto sobre los beneficios netos de Filadelfia, o NPT.
El Ayuntamiento explica que el NPT se aplica a las empresas no constituidas como sociedades y no sustituye a la parte del BIRT correspondiente a los ingresos netos. Para reducir la doble imposición, los contribuyentes que cumplan los requisitos pueden solicitar un crédito del NPT basado en el 60 % del impuesto sobre los ingresos netos del BIRT. La parte del BIRT correspondiente a los ingresos brutos no se incluye en ese crédito.
Por eso, eximir a una empresa del BIRT no significaría necesariamente que dejara de tener que pagar el impuesto sobre actividades económicas de Filadelfia. Podría seguir teniendo que pagar el NPT, sin el crédito que se obtiene al pagar parte del BIRT.
La cuestión práctica va, por tanto, más allá de «¿Quién deja de pagar el BIRT?». Se trata de «¿Cómo cambiaría la carga fiscal combinada del BIRT y el NPT en función de las diferentes estructuras de propiedad?».
- ¿Podría la exención beneficiar a las empresas más grandes a través de una reestructuración?
La segunda preocupación es si una medida destinada a ayudar a las pequeñas empresas también podría suponer un ahorro considerable para las empresas más grandes.
El diario «The Inquirer» informa de que el Departamento de Hacienda ya ha identificado este riesgo. En su análisis fiscal, el Gobierno advirtió de que las empresas podrían cambiar sus estructuras específicamente para poder acogerse a la exención, lo que aumentaría las posibles pérdidas de ingresos. El artículo cita a los inversores inmobiliarios como un ejemplo de contribuyentes que podrían beneficiarse.
Un ejemplo sencillo sobre servicios profesionales ayuda a entender el incentivo.
Un ejemplo ilustrativo: un bufete de abogados con cuatro socios
Imagina que un bufete de abogados funciona como una sociedad con:
- 30 millones de dólares de ingresos anuales.
- 4 millones de dólares de beneficio neto imponible.
- Cuatro socios con las mismas participaciones que viven en Filadelfia.
- Todos los ingresos y beneficios atribuibles a Filadelfia.
Para mantener la coherencia con el ejemplo original, en los cálculos que vienen a continuación se utilizan los tipos impositivos del ejercicio fiscal 2025: un 5,71 % para la renta neta del BIRT, un 0,141 % para los ingresos brutos del BIRT y un 3,74 % para el NPT de los residentes.
Con la estructura actual, el cálculo sería el siguiente:
| Componente fiscal | Cálculo | Importe |
| BIRT — beneficio neto | 4 000 000 $ × 5,71 % | 228 400 $ |
| BIRT — ingresos brutos | 30 000 000 $ × 0,141 % | 42 300 $ |
| Total del BIRT | Impuesto sobre la renta neta más impuesto sobre los ingresos brutos | 270 700 $ |
| NPT antes del crédito | 4 000 000 $ × 3,74 % | 149 600 $ |
| Crédito NPT | 228 400 $ × 60 % | (137 040 $) |
| NPT tras los créditos | 149 600 $ − 137 040 $ | 12 560 $ |
| BIRT y NPT combinados | 270 700 $ + 12 560 $ | 283 260 $ |
Una estructura alternativa hipotética
Ahora imagina que cada socio es propietario de una sociedad de responsabilidad limitada (LLC) unipersonal independiente y que la sociedad paga a cada LLC un millón de dólares por sus servicios.
Para ilustrar la cuestión de política, supongamos que:
- Estos pagos se consideran gastos deducibles que reducen a cero el beneficio neto imponible de la sociedad.
- Cada LLC declara 1 millón de dólares en beneficios netos imponibles.
- Cada LLC cumple los requisitos para la exención del BIRT propuesta.
- Los ingresos de la LLC siguen estando sujetos al impuesto sobre la renta de las personas físicas (NPT) para residentes.
- Ningún otro impuesto, ajuste o restricción modifica el resultado.
Partiendo de esas premisas:
| Componente fiscal | Cálculo | Importe |
| Sociedad BIRT — beneficio neto | 0 $ × 5,71 % | 0 $ |
| Sociedad BIRT — ingresos brutos | 30 000 000 $ × 0,141 % | 42 300 $ |
| Sociedad NPT | Sin beneficio neto imponible | 0 $ |
| Cuatro sociedades de responsabilidad limitada (LLC): BIRT combinado | Se considera que están exentas según la propuesta | 0 $ |
| Cuatro sociedades de responsabilidad limitada (LLC): NPT combinado | 4 000 000 $ × 3,74 % | 149 600 $ |
| BIRT y NPT combinados | 42 300 $ + 149 600 $ | 191 900 $ |
La diferencia sería de 91 360 dólares al año, lo que supone aproximadamente el 2,28 % de los 4 millones de dólares de beneficios de la empresa.
Un ejemplo ilustrativo, no una estrategia fiscal ya preparada
Este ejemplo no demuestra que un bufete de abogados pueda conseguir ese resultado simplemente creando cuatro sociedades de responsabilidad limitada (LLC) y desviando los pagos.
Se da por hecho que se respetarían los pagos, las deducciones, la asignación de ingresos y los requisitos para acogerse a las exenciones. Se trata de cuestiones que requerirían un análisis por separado a la luz de la legislación aprobada y la normativa fiscal aplicable.
La cuestión es más concreta: una exención basada en la estructura de propiedad, en lugar del tamaño de la empresa, podría suponer un incentivo económico importante para reorganizarse. Una empresa con 30 millones de dólares de ingresos podría beneficiarse, mientras que una empresa mucho más pequeña con dos propietarios podría seguir estando sujeta al BIRT.
Esa es la consecuencia no deseada que los responsables políticos deberían abordar.
¿Qué hay que aclarar antes de que la propuesta siga adelante?
Antes de aprobar la exención, el Ayuntamiento debería abordar claramente lo siguiente:
- El fundamento jurídico para distinguir las empresas con un único propietario de las empresas con varios propietarios que, por lo demás, son comparables.
- Las normas concretas de elegibilidad, incluyendo cómo se aplicaría la exención a las sociedades de responsabilidad limitada (LLC) con propietarios que sean personas jurídicas o con diferentes clasificaciones fiscales.
- Si los pagos a partes vinculadas o una reestructuración podrían desviar ingresos hacia negocios exentos.
- El efecto combinado de BIRT y NPT, no solo la reducción de BIRT.
- ¿Se tienen en cuenta adecuadamente en las previsiones de pérdida de ingresos los cambios que están haciendo las empresas en sus estructuras?
El Gobierno calculó que la propuesta costaría unos 29,5 millones de dólares al año, aunque también advirtió de que la reestructuración podría hacer que esa cifra aumentara. Entender los supuestos en los que se basa esa estimación es una parte importante a la hora de evaluar el proyecto de ley.
Nuestra perspectiva
Apoyamos las iniciativas para que el sistema fiscal de Filadelfia resulte más manejable para las pequeñas empresas, y aplaudimos la perseverancia de quienes trabajan para conseguirlo.
Pero los detalles son importantes. Las medidas de ayuda deben tener una base jurídica sólida y evitar crear disparidades innecesarias entre empresas similares, o incentivos que hagan que los beneficios lleguen mucho más allá del público al que van dirigidos.
Seguiremos de cerca la propuesta, prestando especial atención a su justificación constitucional, a los requisitos de elegibilidad y a las posibles consecuencias en materia de reestructuración.
Artículo del Philadelphia Inquirer – El presidente del Consejo, Kenyatta Johnson, está frenando un proyecto de ley que busca ofrecer desgravaciones fiscales a las pequeñas empresas de Filadelfia
