Las catástrofes pueden destruir algo más que bienes materiales. También pueden destruir los documentos necesarios para justificar una reclamación al seguro o una deducción fiscal. Un caso reciente del Tribunal Fiscal nos recuerda que, incluso cuando los daños son innegables, hay que documentar la cantidad reclamada.
El número de desastres meteorológicos y climáticos costosos en EE. UU. ha aumentado considerablemente. La Administración Nacional Oceánica y Atmosférica (NOAA) registró una media de 9 desastres de mil millones de dólares al año entre 1980 y 2024, frente a los 23 al año registrados entre 2020 y 2024. Esas cifras se refieren a desastres que superan un umbral en dólares —no a todas las tormentas, inundaciones o incendios—, pero muestran por qué cada vez más hogares y empresas necesitan un plan para proteger sus documentos. El IRS tiene una página sobre desgravaciones fiscales por desastres con anuncios en los que se indican las zonas afectadas y los plazos aplicables.
Desde mi punto de vista como asesor fiscal, parece que los avisos del IRS sobre ayudas por catástrofes llegan con más frecuencia que nunca y abarcan más zonas de Estados Unidos. Estos avisos pueden ampliar los plazos fiscales e informar a los contribuyentes afectados de posibles ayudas, pero, por sí solos, no garantizan que se pueda aplicar una deducción por pérdidas debidas a catástrofes.
Lo que nos enseña el caso Williams
En el caso Williams contra el Comisionado, T.C. Memo. 2026-91, el huracán Michael dejó la vivienda de los contribuyentes inhabitable. Estos declararon 182.037 dólares en pérdidas de bienes muebles en su declaración de 2018, pero el Tribunal Fiscal rechazó la deducción por pérdidas por catástrofes resultante. El problema no era si el huracán había ocurrido o no, sino si los contribuyentes habían demostrado el valor de los bienes perdidos.
No tenían un inventario detallado ni pruebas adecuadas de valoración. En su reclamación al seguro declararon unas pérdidas por bienes muebles de unos 61 000 dólares, mientras que en su declaración de la renta reclamaron 182 037 dólares, sin dar ninguna explicación que justificara la diferencia. Los recibos de los muebles recién comprados no demostraban el valor de los muebles destruidos, y algunos de los artículos reclamados se solapaban con bienes cubiertos por la indemnización del seguro. El tribunal también confirmó las sanciones por inexactitud.
La lección práctica es que hay que documentar los bienes que ya tenías, no solo las nuevas compras. Un sofá nuevo puede sustituir a uno que tenía diez años, o quizá sea una mejora. Su precio, por sí solo, no determina cuánto valía el sofá original justo antes del desastre.
Qué hacer tras una catástrofe
Una vez que todos (familia, amigos y mascotas) estén a salvo, sigue estos pasos relacionados con los impuestos:
- Echa un vistazo al comunicado correspondiente del IRS. Comprueba si tu ubicación y circunstancias cumplen los requisitos, qué plazos de presentación o pago se han aplazado y cuáles son las nuevas fechas. No des por hecho que cualquier catástrofe prolongue automáticamente todos los plazos fiscales. Empieza por consultar los anuncios de exenciones fiscales por catástrofes.
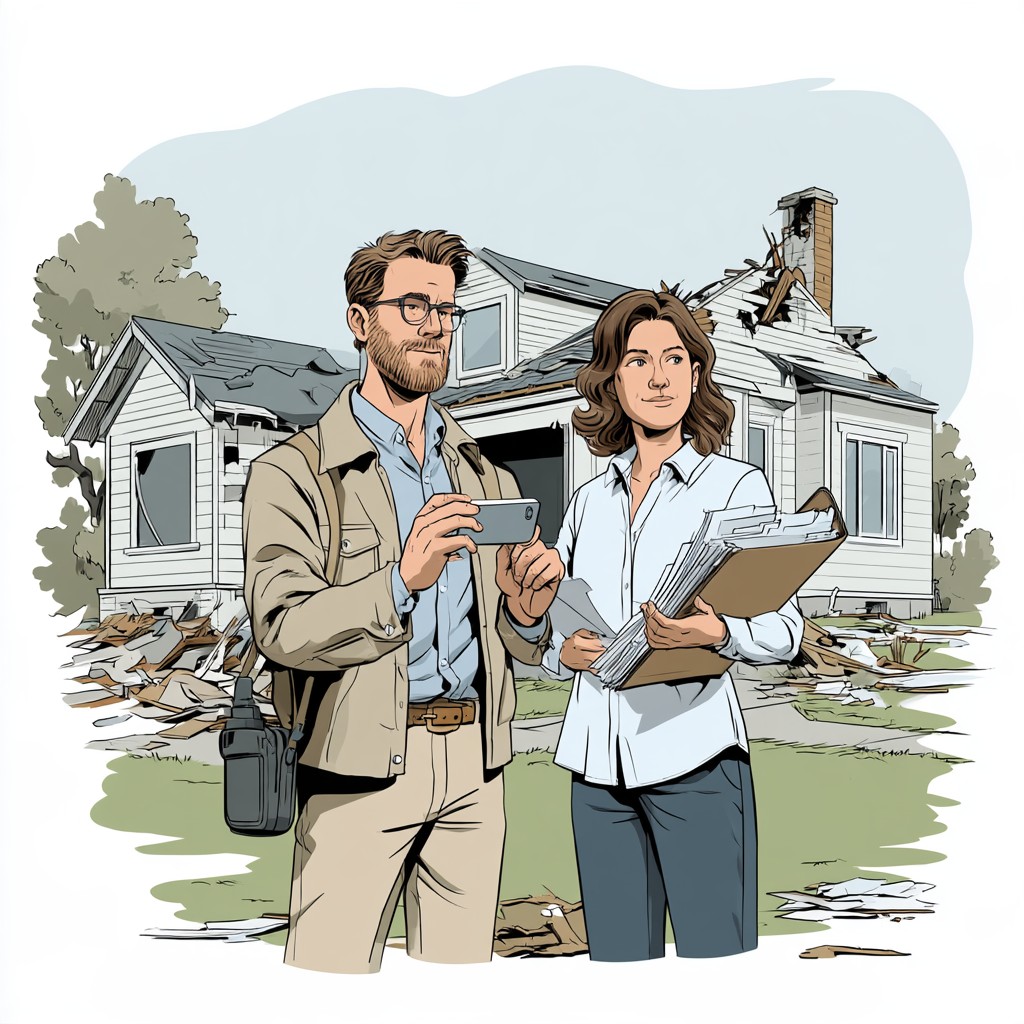
- Conserva las pruebas antes de limpiar, siempre que sea seguro. Haz fotos o graba vídeos de las habitaciones, el equipo, el inventario y los objetos individuales que hayan sufrido daños. Guarda los informes de inspección, los presupuestos de reparación, las facturas y la correspondencia con las aseguradoras o las organizaciones de ayuda (asegúrate de que tus reclamaciones sean coherentes). Si se han perdido los documentos, la Agencia Tributaria (IRS) ofrece orientación para reconstruirlos.
- Lleva un control de los seguros y otros reembolsos. Guarda la reclamación original, los inventarios revisados, los informes de los peritos, las cartas de liquidación y los registros de pago. Compáralos con el cálculo de los impuestos y explica cualquier diferencia justificada, en lugar de dejar dos totales contradictorios. Una pérdida indemnizada por el seguro no se puede deducir también como pérdida no indemnizada.
- Revisa la deducción antes de presentar la declaración. Una pérdida por desastre depende, por lo general, de la base ajustada del bien, de la disminución de su valor de mercado y de los reembolsos y límites fiscales aplicables, no solo del coste de sustituirlo. En el caso de un desastre declarado a nivel federal que cumpla los requisitos, los contribuyentes pueden reclamar la pérdida en el año del desastre u optar por reclamarla en el año anterior; esta elección tiene su propio plazo. Usa el formulario 4684 y sus instrucciones con tu asesor fiscal para evaluar las opciones.
Las normas también dependen del año en que se produzca la pérdida. Para el periodo 2018-2025, la deducción por pérdidas personales por catástrofes se limitaba, en general, a las catástrofes declaradas a nivel federal. A partir de 2026, la ley también permite que se tengan en cuenta ciertas catástrofes declaradas a nivel estatal, pero la declaración del gobernador por sí sola no es suficiente; los requisitos legales incluyen una resolución del ministro de Hacienda. Consulta las normas específicas para cada caso en lugar de basarte en una descripción general como «ayuda en caso de catástrofe».
Crea un archivo de pérdidas que sea fiable
Haz un inventario habitación por habitación de tus cosas personales, o uno artículo por artículo del equipo y la mercancía de tu negocio. Anota qué era cada artículo, su antigüedad y estado, lo que pagaste u otra prueba de su valor de adquisición, su valor estimado justo antes y después del suceso, y qué cubría el seguro. Guarda fotografías, recibos antiguos, extractos bancarios o de tarjetas de crédito, historiales de compra y precios comparables de artículos de segunda mano, cuando sea pertinente. La Agencia Tributaria de EE. UU. (IRS) ofrece la Publicación 584 para bienes personales y la Publicación 584-B para bienes de la empresa para ayudarte a organizar todo esto.
Si las pérdidas son importantes, plantéate recurrir a un tasador profesional cualificado. Una tasación competente puede determinar la variación del valor de mercado; en determinadas condiciones, el coste de las reparaciones que restauran la propiedad dañada sin mejorarla puede servir como prueba de esa variación. Ni una foto general de una habitación dañada ni un montón de recibos de recambios cuentan toda la historia.
Una catástrofe ya es bastante difícil de por sí sin tener que lidiar además con un conflicto fiscal que se podría haber evitado. Un buen registro —elaborado antes del suceso, siempre que sea posible, y reconstruido con cuidado después— le da a tu asesor fiscal la base necesaria para evaluar las ayudas y respaldar una reclamación.
