¿Por qué los hospitales, las universidades y otras organizaciones sin ánimo de lucro se enfrentan a un creciente escrutinio por parte del Gobierno federal?
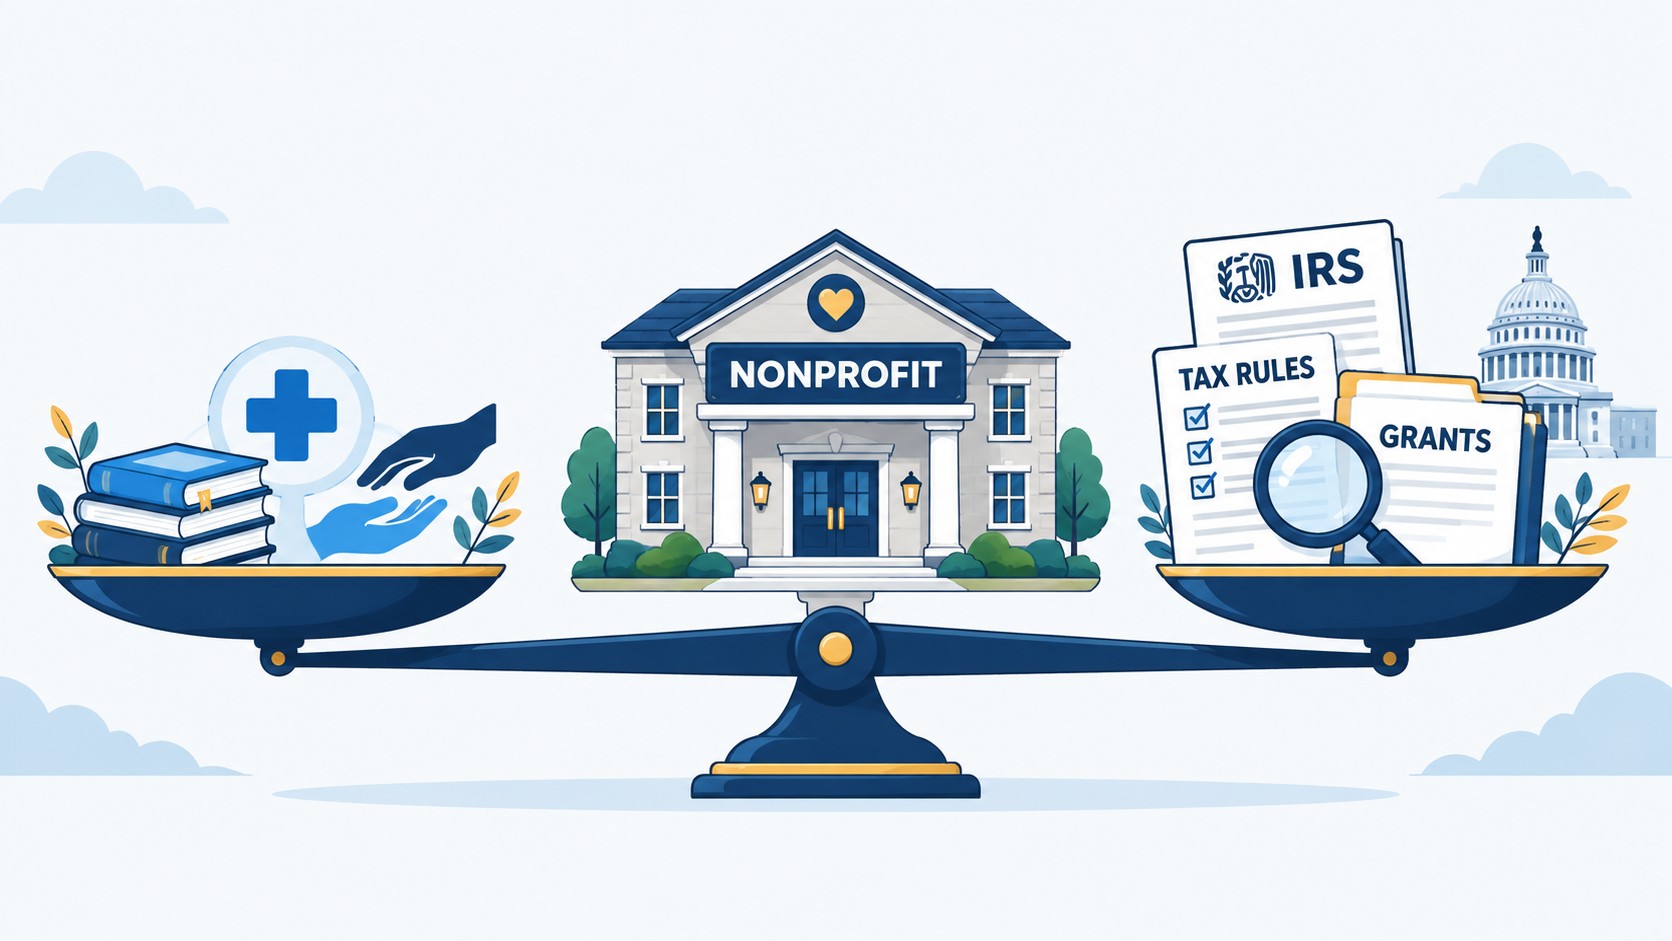
Las universidades, los hospitales y otras instituciones sin ánimo de lucro ofrecen educación, asistencia sanitaria, investigación y servicios comunitarios que benefician a la sociedad. A cambio, las organizaciones que cumplen los requisitos de la Sección 501(c)(3) no suelen pagar el impuesto federal sobre la renta por los ingresos relacionados con su misión, y sus donantes pueden beneficiarse de deducciones por donaciones benéficas. Dependiendo de la legislación estatal y local, también pueden beneficiarse de exenciones del impuesto sobre bienes inmuebles y del impuesto sobre las ventas, así como de acceso a financiación exenta de impuestos.
Estas ventajas pueden ser considerables. Algunas universidades y redes hospitalarias exentas de impuestos poseen edificios e inversiones por valor de miles de millones de dólares, obtienen grandes superávits operativos y pagan a sus directivos remuneraciones comparables a las de las grandes empresas. Esto ha reavivado un viejo debate político: ¿cuándo una organización benéfica se vuelve tan comercial que los contribuyentes ya no deberían subvencionarla?
Que sea una organización sin ánimo de lucro no significa que no genere beneficios
Una organización sin ánimo de lucro puede cobrar matrículas o tarifas a los pacientes, obtener ingresos por inversiones y terminar el año con unos ingresos superiores a los gastos. La diferencia fundamental es que no tiene accionistas con derecho a recibir los beneficios. Sus ganancias y activos deben destinarse exclusivamente a fines exentos, y ninguna parte de sus ganancias netas puede beneficiar indebidamente a personas vinculadas a la organización.
Las organizaciones sin ánimo de lucro también pueden pagar una remuneración razonable por los servicios realmente prestados. Una remuneración elevada no está automáticamente prohibida, sobre todo en un gran sistema hospitalario o en una universidad, pero la cantidad debe ser aprobada de forma independiente, respaldada por datos comparables del mercado y estar documentada. Una remuneración excesiva u otros beneficios concedidos a personas con información privilegiada pueden activar las normas sobre beneficios excesivos de la sección 4958, mientras que la sección 4960 puede imponer un impuesto especial sobre determinadas remuneraciones que superen el millón de dólares.
No todas las actividades que generan ingresos están exentas de impuestos. Una organización sin ánimo de lucro que lleve a cabo de forma habitual una actividad que no esté sustancialmente relacionada con su finalidad exenta puede tener ingresos imponibles por actividades no relacionadas (UBTI), lo que podría obligarte a presentar el formulario 990-T y a pagar impuestos. Algunos ejemplos pueden ser la publicidad recurrente, la venta de productos comerciales, ciertos juegos de azar o las tarifas por servicios. El mero hecho de destinar los ingresos a una misión benéfica no hace que, por sí solo, esos ingresos estén exentos.
Por lo tanto, es mejor entender la exención fiscal como un acuerdo de interés público, no como un derecho permanente. La organización debe seguir funcionando con fines exentos, evitar obtener beneficios privados no permitidos, cumplir con los requisitos de presentación de documentos y respetar los límites en materia de cabildeo y actividad política. Los hospitales benéficos también deben cumplir los requisitos del artículo 501(r), que incluyen evaluaciones de la salud de la comunidad, políticas de ayuda económica y prácticas de facturación y cobro.
El debate sobre los ingresos en Washington
A artículo de opinión del Washington Post de marzo de 2026 decía que el sector sin ánimo de lucro se ha convertido en una posible fuente de ingresos para reducir el déficit federal. El análisis en el que se basa el artículo calculaba que las organizaciones exentas de impuestos generaron aproximadamente 2,8 billones de dólares en ingresos por programas, servicios y otras actividades empresariales en 2023, y sugería que gravar los ingresos netos empresariales asociados al tipo impositivo del 21 % aplicable a las empresas podría recaudar unos 51 000 millones de dólares al año.
Esas cifras representan una estimación política, no una evaluación oficial de los ingresos del Congreso. La legislación actual ya grava las actividades empresariales que se llevan a cabo de forma habitual y que no están sustancialmente relacionadas con el objetivo exento de una organización, a través de las normas sobre el impuesto sobre los ingresos por actividades no relacionadas. La cuestión más amplia y compleja es si las matrículas, los ingresos por la atención a pacientes y otros ingresos similares relacionados con la misión deberían seguir estando exentos cuando las grandes organizaciones sin ánimo de lucro compiten con empresas sujetas a impuestos. Las posibles reformas podrían incluir criterios más estrictos de beneficio público, una mayor transparencia y una tributación específica de las actividades comerciales, en lugar de tratar todos los ingresos de las organizaciones sin ánimo de lucro como ingresos de empresa.
Puntos de presión federales
Las tensiones entre la administración de Trump y parte del sector sin ánimo de lucro van más allá del proceso habitual de inspección del IRS:
-
DEI y los programas basados en la raza. Te cuento: El Tesoro y el IRS han propuesto denegar la condición de organización 501(c)(3) a los colegios privados de primaria y secundaria, las universidades y los centros de formación profesional que utilicen la raza, el color o el origen nacional o étnico en los procesos de admisión, la concesión de becas, los programas deportivos u otros programas respaldados por el centro, incluso cuando la política se describa como correctiva u orientada a la diversidad. Los criterios que no tengan en cuenta la raza, como los ingresos, la ubicación geográfica, el hecho de ser la primera generación de la familia en estudiar o las dificultades personales, seguirían estando permitidos.
-
Un mayor control sobre las subvenciones federales. La OMB y más de 40 organismos propusieron modificaciones a la «Guía Uniforme» federal que exigirían que las subvenciones discrecionales contribuyeran a las prioridades presidenciales, aumentarían el control por parte de altos cargos políticos designados y ampliarían la capacidad de los organismos para suspender o rescindir las subvenciones que ya no contribuyan a las prioridades actuales del organismo o al interés nacional. El Congreso ha aplazado temporalmente su aplicación, pero la propuesta pone de manifiesto el mayor riesgo político y de cumplimiento al que se enfrentan las organizaciones sin ánimo de lucro financiadas con fondos federales.
-
Investigaciones y amenazas de exención. El Memorándum Presidencial de Seguridad Nacional n.º 7 ordena a las agencias federales que investiguen a organizaciones, financiadores y personas presuntamente vinculadas a la violencia política, y da instrucciones al IRS para que se asegure de que las entidades exentas no financien, ni directa ni indirectamente, ese tipo de actividades. El presidente Trump también amenazó públicamente con retirar la exención a Harvard y dijo que el Gobierno estaba investigando a «Citizens for Responsibility and Ethics in Washington». Sin embargo, un presidente no puede revocar unilateralmente el estatus de una organización ni ordenar al IRS que inicie o ponga fin a una investigación fiscal concreta; el IRS debe seguir sus procedimientos legales de inspección y administrativos.
-
Recortes directos en la financiación federal. Un análisis de los datos sobre subvenciones federales reveló que las ayudas destinadas a organizaciones benéficas que no son ni hospitales ni universidades bajaron de 35 400 millones de dólares a 21 400 millones —casi un 41 %— entre febrero y septiembre de 2025, en comparación con el mismo periodo de 2024. El presupuesto del Gobierno para el ejercicio fiscal 2026 también proponía recortes importantes o supresiones que afectaban a programas de vivienda, justicia medioambiental, desarrollo comunitario, investigación, salud y otros, que a menudo se llevan a cabo a través de organizaciones sin ánimo de lucro.
Propuesta del IRS de septiembre de 2026
El 3 de septiembre de 2026, el Tesoro y el IRS publicaron la propuesta de la sección 1.501(c)(3)-2 del Reglamento. Una escuela privada no se consideraría que opera exclusivamente con fines exentos si mantiene o aplica una política o práctica que discrimine por motivos de raza, color u origen nacional o étnico. El Ministerio de Hacienda calcula que podrían verse afectadas hasta 18 000 instituciones educativas exentas.
Ed Zollars, contable público certificado, explica que la propuesta codificaría la doctrina de orden público relacionada con los casos Brown contra la Junta de Educación, Universidad Bob Jones contra Estados Unidos y Estudiantes por una Admisión Justa contra Harvard. Además, eliminaría las disposiciones del Procedimiento Fiscal 75-50 que ahora mismo protegen ciertos programas de admisión y ayuda económica que tienen en cuenta el origen étnico y que buscan promover la no discriminación. La propuesta no permite su aplicación provisional y aún no es definitiva. Si se aprueba tal y como se propone, se aplicaría a los ejercicios fiscales que empiecen después del 31 de mayo de 2027, lo que daría tiempo a las instituciones educativas a revisar sus procesos de admisión, becas, programas deportivos y programas con restricciones impuestas por los donantes.
La revocación es real
El IRS publica una lista de organizaciones cuyas designaciones según la sección 501(c)(3) han sido revocadas. La revocación puede producirse cuando una organización ya no opera principalmente con fines exentos, permite beneficios privados prohibidos, incumple las restricciones sobre actividades políticas o actúa en contra del orden público fundamental. Por otra parte, no presentar la declaración o notificación obligatoria de la serie de formularios 990 durante tres años consecutivos conlleva la revocación automática.
Para los consejos de administración y la dirección, el mensaje práctico es claro: la exención hay que ganársela continuamente. Las organizaciones deben documentar una remuneración razonable, medir los beneficios públicos, revisar los ingresos comerciales y el uso de los inmuebles, mantener el cumplimiento del formulario 990 y supervisar las condiciones de las subvenciones federales. Los colegios privados deben hacer cuanto antes un inventario de los programas de admisión, becas, deportes y ayudas que utilicen, de forma expresa o indirecta, criterios basados en la raza, al tiempo que coordinan los cambios con sus asesores fiscales y jurídicos.
