Casos de personas que no presentan la declaración de la renta ante el IRS: retrasos y reanudación de las medidas coercitivas
Un informe reciente del Inspector General del Tesoro para la Administración Tributaria (TIGTA) pone de relieve un problema importante en los esfuerzos del IRS por perseguir a los contribuyentes con altos ingresos que no han presentado las declaraciones de la renta federales obligatorias. Las conclusiones también refuerzan una cuestión práctica importante: nunca debes confundir un aviso tardío del IRS con una obligación tributaria ya resuelta.
La TIGTA revisó la iniciativa del IRS sobre personas con ingresos elevados que no presentan la declaración de la renta, que se puso en marcha en febrero de 2024 e incluía a contribuyentes con ingresos de 400.000 dólares o más, así como a determinados empleados federales y del IRS y a contribuyentes identificados a raíz de una solicitud del Comité de Finanzas del Senado. Tras excluir los casos en los que no se habían recibido notificaciones o que presentaban otros factores distintivos, la TIGTA analizó 111 566 casos. A 30 de junio de 2025, en 81 417 casos —es decir, el 73 %— aún no se había presentado ninguna declaración ni se había realizado ninguna liquidación.
Miles de personas se quedaron atascadas tras el primer aviso
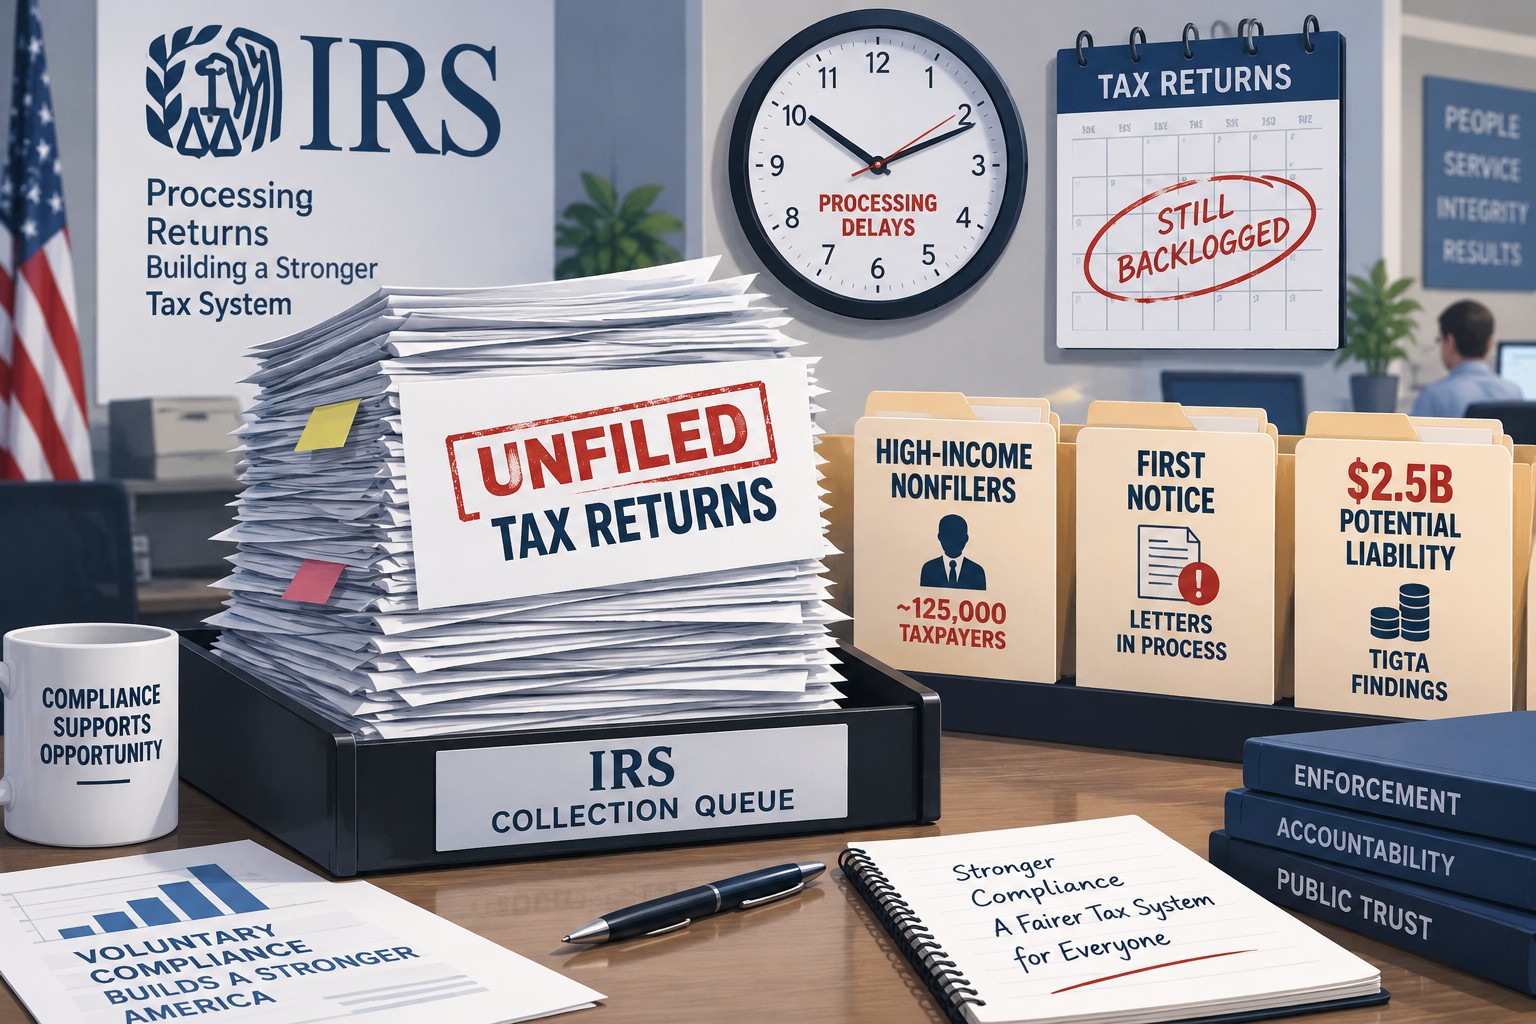
La revisión reveló que 38 824 casos de alta prioridad, que afectaban a 33 653 contribuyentes, seguían en estado de «primera notificación». Según los procedimientos habituales del IRS, un contribuyente que no presente la declaración tras recibir una notificación inicial suele recibir una notificación definitiva unas ocho semanas después. Sin embargo, estos casos no siguieron el proceso habitual de mora en la presentación de la declaración.
Según la TIGTA, el departamento de gestión de recaudación del IRS pidió que se retrasaran los avisos finales en marzo de 2024 porque les preocupaba no tener recursos suficientes para tramitar los casos. Este retraso impidió que se enviaran más notificaciones de recaudación ni se tomaran medidas coercitivas. Más tarde, la TIGTA descubrió que los casos se habían estancado por un error sistémico, y el IRS informó de que, en marzo de 2026, había avanzado en casi 39 000 de los casos afectados.
Esos casos estancados representaban unos 15.7 mil millones de dólares en posibles liquidaciones tributarias. La TIGTA calculó que, de haberse actuado antes, se podrían haber obtenido devoluciones o liquidaciones en 10.482 casos y unos 321,3 millones de dólares en impuestos adicionales.
Hay más casos pendientes de asignación
La TIGTA también identificó 10.969 casos de alta prioridad, relacionados con 8.853 contribuyentes, que a fecha de 30 de junio de 2025 estaban a la espera de ser asignados en la cola de recaudación del IRS. En conjunto, esos casos representaban aproximadamente 2.5 mil millones de dólares en deuda tributaria potencial.
El organismo de control calculó que dar prioridad al inventario en cola podría dar lugar a devoluciones o liquidaciones en 2.962 casos que afectan a 2.399 contribuyentes, lo que supondría unos 90,8 millones de dólares en impuestos adicionales a pagar. A 31 de diciembre de 2025, el IRS había reducido el número de casos en cola a 9.463.
Lo que los contribuyentes deberían tener en cuenta
El informe no quiere decir que todos los que hayan recibido una notificación del IRS por no haber presentado la declaración hayan dejado de hacerlo. La TIGTA descubrió que el IRS envió notificaciones iniciales en 4.918 casos de contribuyentes que ya habían presentado sus declaraciones; en muchos casos, las declaraciones aún no se habían tramitado ni registrado en los sistemas del IRS. Algunas de esas declaraciones tardaron más de un año en registrarse.
Aun así, los contribuyentes que no hayan presentado una o varias declaraciones no deben dar por hecho que el IRS haya perdido interés solo porque se hayan retrasado las notificaciones. Las medidas coercitivas podrían reanudarse más adelante, y las declaraciones no presentadas pueden dar lugar a liquidaciones sustitutivas, sanciones, intereses, embargos, exacciones y opciones de resolución cada vez más complejas.
Si recibes una notificación por no haber presentado la declaración, pero crees que ya la has presentado, comprueba que el IRS haya tramitado y registrado la declaración. Si realmente aún tienes alguna declaración pendiente, resolver el asunto cuanto antes —antes de que las medidas coercitivas se agraven— suele ser la forma más eficaz y menos costosa de salir adelante.
Revista de Contabilidad – El IRS retrasó la tramitación de miles de casos de personas con altos ingresos que no presentaron la declaración de la renta, según la TIGTA
